O transporte de mercadorias e equipamentos usados nas feiras é o ponto central de uma proposta em análise na Câmara dos Deputados que prevê isenção do Imposto sobre Produtos Industrializados (IPI) para a compra de veículos utilitários por feirantes.
A medida busca criar um tratamento tributário específico para quem utiliza o veículo como parte da rotina profissional. O texto, no entanto, ainda está em tramitação e não altera imediatamente as regras de cobrança do imposto.
Para entrar em vigor, a proposta precisa avançar nas etapas de análise do Congresso Nacional e ser aprovada conforme o processo legislativo. Até que isso ocorra, continuam valendo as regras atuais para a compra de veículos e para a aplicação do IPI.
O que está em discussão
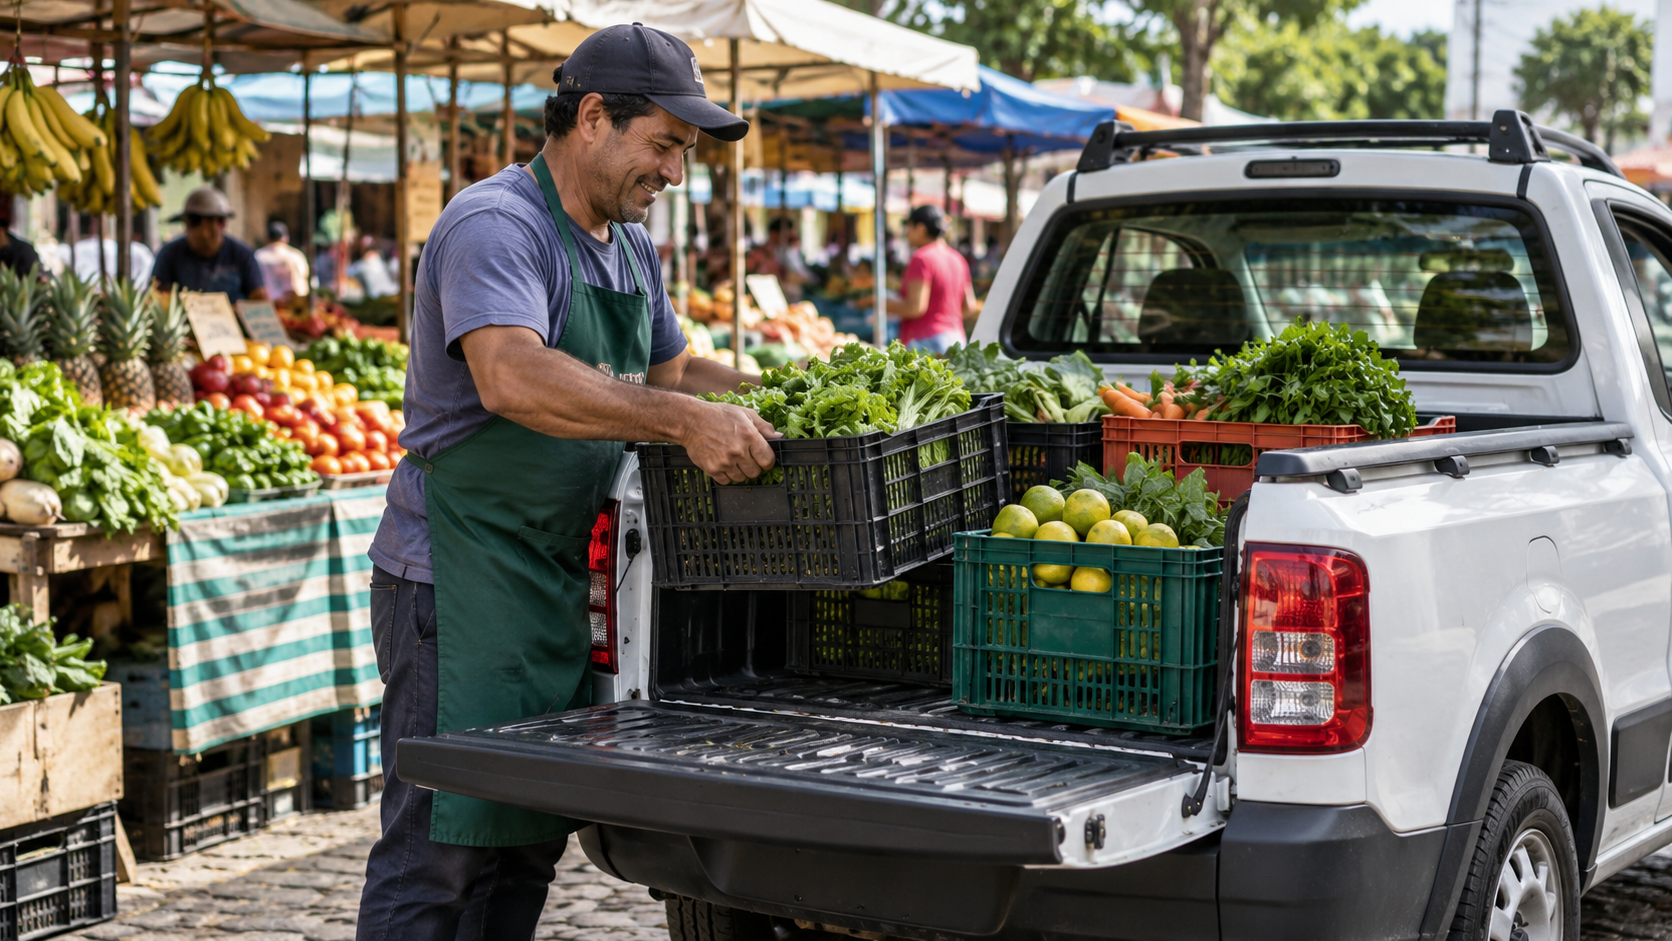
O projeto leva para o debate tributário uma situação comum na atividade dos feirantes: a necessidade de transportar produtos até os locais de venda e retirar mercadorias, bancas, estruturas e outros materiais ao fim do trabalho.
Com a previsão de isenção, o veículo utilitário usado nessa operação poderia deixar de ter o IPI incluído no preço de compra, caso a proposta seja aprovada e regulamentada nos termos previstos na legislação.
A discussão não trata da aquisição de um veículo para uso genérico. O foco apresentado é a utilização profissional do automóvel, vinculada ao funcionamento da atividade exercida nas feiras.
Esse recorte diferencia a proposta de uma redução ampla de impostos para consumidores. O benefício seria relacionado a uma finalidade específica: apoiar o deslocamento necessário ao trabalho do feirante.
Por que o veículo aparece como parte da atividade
Nas feiras, o trabalho não se limita ao período de atendimento ao público. Antes da abertura das bancas, é necessário levar os produtos até o ponto de venda. Depois, os itens que não foram comercializados e os materiais utilizados na operação precisam ser transportados de volta.
O veículo, nesse contexto, pode funcionar como instrumento de apoio à atividade econômica. Ele participa da logística de abastecimento e da organização da estrutura usada pelo profissional, além de permitir o deslocamento entre o local de armazenamento, o ponto de venda e outros destinos relacionados ao trabalho.
É essa relação entre o automóvel e a atividade profissional que sustenta a proposta em análise. O texto busca aproximar a regra do IPI da realidade de trabalhadores que dependem de um utilitário para levar mercadorias e equipamentos às feiras.
A proposta, portanto, não se concentra apenas no momento da venda. O transporte é tratado como uma etapa necessária para que a comercialização possa ocorrer.
Benefício ainda não está disponível
A apresentação ou a análise de um projeto não é suficiente para criar uma nova isenção. Enquanto o texto não for aprovado e convertido na medida legal correspondente, feirantes não podem comprar veículos com base nesse benefício.
O projeto ainda precisa seguir o rito legislativo aplicável, que inclui a análise pelas instâncias da Câmara e, conforme o caso, a apreciação pelo Senado Federal. O conteúdo também pode ser alterado durante a tramitação.
Somente depois da conclusão do processo e da entrada em vigor da norma seria possível saber como a isenção seria aplicada na prática. Entre os pontos que dependeriam da redação final estão as condições para enquadramento do beneficiário, os veículos abrangidos e os procedimentos exigidos para a compra.
Por isso, a proposta representa uma possibilidade em discussão, e não uma mudança já incorporada à legislação tributária.
Relação com as regras do IPI
O IPI é um tributo federal que incide sobre produtos industrializados, incluindo veículos. A legislação já prevê hipóteses específicas de tratamento diferenciado em determinadas situações, conforme as condições definidas em lei.
O projeto analisado pela Câmara pretende incluir a atividade dos feirantes nesse conjunto de situações com regra própria. A justificativa está no uso profissional do veículo e na função que ele desempenha no transporte dos produtos comercializados nas feiras.
A proposta não significa que todo veículo comprado por uma pessoa que trabalhe em feira passaria automaticamente a ter o imposto retirado. A eventual aplicação dependeria do cumprimento dos requisitos definidos no texto aprovado e das regras que viessem a disciplinar o benefício.
Também não há, com a tramitação atual, autorização para aplicação antecipada da isenção. A compra realizada antes de eventual mudança na legislação segue o regime vigente no momento da operação.
Impacto na rotina de trabalho
O custo de um veículo utilitário envolve mais do que o valor de compra. O profissional também precisa considerar despesas de manutenção, combustível, seguro e demais gastos associados ao uso do automóvel.
Ao propor a retirada do IPI, o projeto concentra-se em uma dessas etapas: o preço inicial do veículo. A eventual redução poderia alcançar o custo de aquisição, mas seus efeitos dependeriam do modelo aprovado, das regras de aplicação e das condições do mercado.
A proposta está voltada a uma necessidade operacional. O veículo é apresentado como um recurso utilizado para levar mercadorias e dar suporte à montagem e à desmontagem das bancas, e não apenas como meio de transporte pessoal.
O alcance concreto da medida, contudo, só poderá ser definido depois que o Congresso concluir a análise. Até lá, não há garantia de aprovação, nem de manutenção integral do texto ao longo da tramitação.
Próximas etapas
O projeto seguirá as etapas previstas para propostas em análise na Câmara dos Deputados. Nesse percurso, o texto pode ser examinado por comissões, receber sugestões de alteração e ser submetido a deliberação conforme as regras legislativas.
Se avançar na Câmara, a proposta ainda poderá ser encaminhada ao Senado, dependendo do procedimento aplicável. Uma eventual aprovação pelas duas Casas não encerra necessariamente o processo, já que a medida ainda precisa cumprir as fases posteriores previstas para a transformação em norma.
Enquanto o projeto estiver em discussão, o conteúdo pode ser modificado. Por isso, as condições apresentadas no texto inicial não devem ser tratadas como definitivas.
A mudança somente produzirá efeitos após a conclusão da tramitação e a vigência da norma aprovada. Até esse momento, a possibilidade de isenção permanece restrita ao debate legislativo.
O que a proposta não muda por enquanto
O projeto não modifica de imediato o preço dos veículos utilitários, não cria autorização para compras com IPI zerado e não altera automaticamente a situação tributária dos feirantes.
Também não há, nesta fase, um benefício disponível para solicitação em concessionárias ou órgãos públicos. Qualquer procedimento de acesso dependeria da aprovação da proposta e da definição das exigências correspondentes.
O ponto em discussão é a criação de uma hipótese específica de isenção para veículos vinculados ao trabalho em feiras. A efetivação dessa possibilidade ainda depende do resultado da tramitação no Congresso Nacional.
O texto foi divulgado pela Agência Câmara de Notícias.