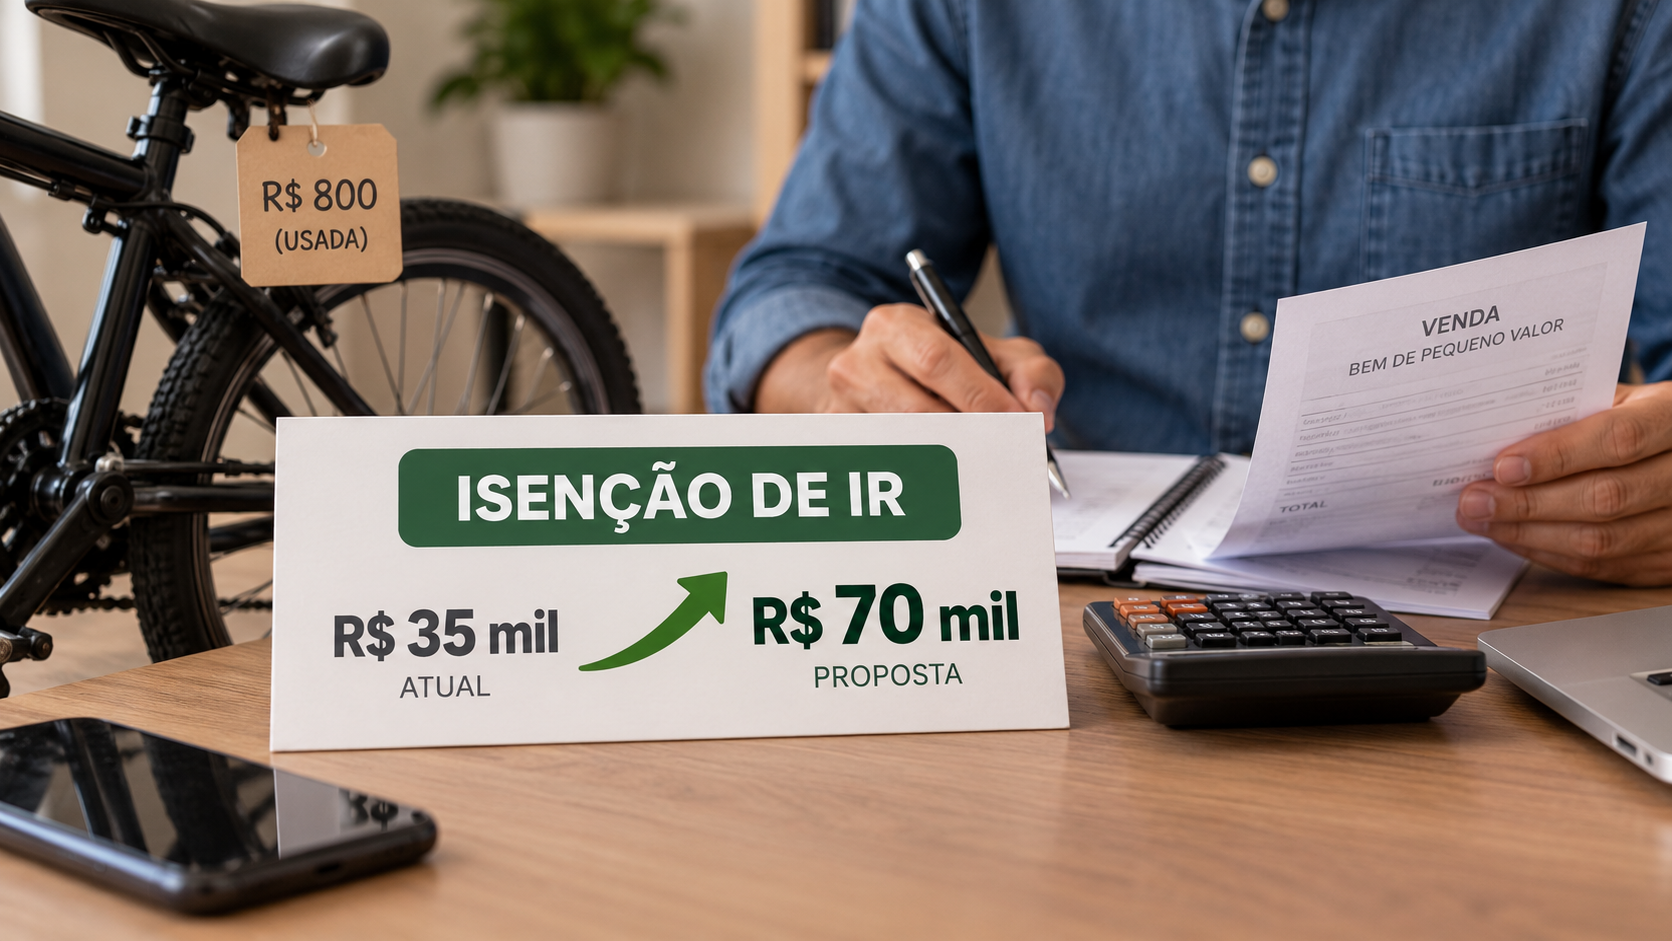
Uma proposta em análise na Câmara dos Deputados pode alterar o valor usado como referência para a isenção do Imposto de Renda na venda de bens de pequeno valor. O texto prevê que o limite passe de R$ 35 mil para R$ 70 mil.
A mudança, se aprovada, ampliará a faixa de vendas que podem ficar fora da apuração do ganho de capital. Enquanto o projeto não for convertido em norma válida, porém, permanece em vigor o limite atual de R$ 35 mil.
A regra trata de situações em que uma pessoa física vende um bem por determinado valor e precisa verificar se a operação deve ser considerada no cálculo do Imposto de Renda. O projeto não modifica imediatamente as obrigações dos contribuintes e ainda depende da tramitação legislativa.
O que está em discussão
O ponto central da proposta é a atualização do limite de valor que define o tratamento tributário de vendas de bens de pequeno valor. Pela regra atualmente aplicada, operações de até R$ 35 mil podem se enquadrar na isenção prevista para esse tipo de venda.
O texto em análise estabelece uma nova referência: R$ 70 mil. Na prática, a alteração faria com que vendas dentro desse valor passassem a ser avaliadas segundo uma faixa de isenção mais ampla, caso a proposta avance e entre em vigor.
A medida está relacionada à apuração do ganho de capital, que corresponde à diferença positiva entre o valor de venda de um bem e o custo informado pelo contribuinte. A proposta, no entanto, concentra-se no limite usado para identificar as operações de pequeno valor.
Como funciona o limite atualmente
Hoje, a referência de R$ 35 mil é usada para verificar se uma venda de bem pode ser alcançada pela isenção aplicável às operações de pequeno valor. O limite considera o valor da operação, e não apenas o lucro eventualmente obtido com a venda.
Por isso, o contribuinte precisa observar o preço pelo qual o bem foi vendido antes de concluir como a operação deve ser tratada na declaração. O fato de uma venda gerar lucro ou prejuízo também integra a análise do ganho de capital, mas a regra de pequeno valor tem como ponto de partida o montante da operação.
O projeto pretende substituir essa referência por R$ 70 mil. A mudança não representa uma alteração automática para todas as vendas de bens nem elimina a necessidade de verificar as regras aplicáveis a cada operação.
O que mudaria para o contribuinte
Se o texto for aprovado, uma venda que hoje supera o limite de R$ 35 mil poderá passar a ser enquadrada na faixa de pequeno valor, desde que não ultrapasse R$ 70 mil e atenda às demais condições previstas na legislação.
Esse é o principal efeito esperado da proposta: ampliar o número de operações que podem ser analisadas dentro da faixa de isenção. A alteração alcançaria contribuintes que realizam vendas ocasionais de bens e hoje precisam considerar o teto de R$ 35 mil.
A eventual mudança também afetaria a forma como essas operações são avaliadas no momento da apuração e da declaração do Imposto de Renda. O alcance concreto, contudo, dependerá do texto final aprovado e das regras que estiverem em vigor quando a mudança passar a produzir efeitos.
Até lá, não há autorização para aplicar o limite de R$ 70 mil por iniciativa própria. A proposta ainda está em análise no Legislativo, e a referência atualmente válida continua sendo a de R$ 35 mil.
Por que o projeto trata de vendas ocasionais
A regra de pequeno valor está voltada a operações que não correspondem necessariamente a uma atividade habitual de comércio. São situações em que o contribuinte vende um bem que integra seu patrimônio e precisa verificar se a operação deve ser considerada para fins de Imposto de Renda.
O projeto procura atualizar o valor utilizado para separar esse tipo de venda das operações sujeitas à apuração do ganho de capital. Com o limite atual, uma venda acima de R$ 35 mil deixa de estar dentro da referência de pequeno valor. Pela proposta, esse marco passaria a ser de R$ 70 mil.
A alteração, portanto, não cria uma regra geral de isenção para qualquer venda de patrimônio. Ela modifica o parâmetro monetário utilizado em uma situação específica prevista na legislação tributária.
Tramitação ainda pode alterar o texto
Como a proposta está em análise na Câmara dos Deputados, o conteúdo ainda está sujeito ao processo legislativo. O projeto precisa seguir as etapas de discussão e votação previstas para esse tipo de matéria antes de produzir uma eventual mudança na legislação.
Durante a tramitação, o texto pode ser examinado por comissões e pelo Plenário, conforme as regras aplicáveis à proposta. O andamento pode resultar em aprovação, rejeição ou alteração da redação apresentada inicialmente.
Também é necessário considerar que a entrada em vigor de uma eventual nova regra depende da conclusão do processo legislativo e da sanção e publicação do texto, quando essas etapas forem exigidas. Até a conclusão desse procedimento, a legislação atual continua orientando a declaração dos contribuintes.
Cuidados enquanto a regra não muda
O contribuinte que vender um bem deve considerar o valor efetivo da operação e consultar a regulamentação vigente no período correspondente. O limite de R$ 70 mil mencionado no projeto não substitui, neste momento, o teto de R$ 35 mil previsto na regra atual.
Também é importante manter os documentos relacionados à aquisição e à venda do bem. Comprovantes de compra, contratos, recibos e registros da operação podem ser necessários para demonstrar os valores envolvidos e permitir o preenchimento correto das informações exigidas.
A declaração deve refletir a situação existente no ano-calendário correspondente, de acordo com as regras válidas naquele período. Uma proposta em tramitação não tem, por si só, efeito retroativo nem altera automaticamente declarações já entregues.
Em caso de dúvida sobre a aplicação da regra a uma operação específica, a orientação é consultar as instruções oficiais da Receita Federal ou buscar apoio profissional. O enquadramento pode variar conforme o tipo de bem, a data da venda, o valor da operação e as demais circunstâncias informadas pelo contribuinte.
Próximos passos
O principal ponto a acompanhar é o avanço da proposta na Câmara. Enquanto o projeto estiver em discussão, o limite de R$ 35 mil seguirá como referência para a isenção relacionada à venda de bens de pequeno valor.
Se o texto for aprovado sem alteração nesse ponto e entrar em vigor, o novo teto de R$ 70 mil poderá ampliar a faixa de operações alcançadas pela isenção. A aplicação dependerá, porém, da redação definitiva e das regras de vigência estabelecidas no processo legislativo.
Até uma decisão final, a proposta deve ser tratada como uma possível mudança na legislação, e não como uma regra já válida. As informações sobre o projeto foram divulgadas pela Agência Câmara de Notícias.