Um projeto em análise na Câmara dos Deputados prevê uma resposta penal específica para fraudes cometidas por meio da folha de pagamento. A proposta trata da inclusão indevida de descontos que reduzem o valor recebido pelo trabalhador e estabelece como ponto central a existência de autorização para o abatimento.
O texto mira a etapa de processamento salarial, antes de o pagamento chegar ao empregado. A conduta descrita envolve o lançamento fraudulento de valores na folha, com impacto direto sobre a remuneração. A iniciativa foi apresentada como uma forma de diferenciar o desconto legítimo daquele criado ou incluído de maneira irregular.
Atualmente, a proposta ainda está em tramitação na Câmara. Portanto, as regras previstas não estão em vigor e não alteram, neste momento, a forma como descontos em folha são realizados ou responsabilizados.
O que está no centro da proposta
O eixo do projeto é a criação de um tratamento penal próprio para o desconto indevido inserido na folha de pagamento. Em vez de considerar apenas o resultado financeiro sobre o salário, o texto concentra a atenção na forma como o abatimento foi registrado e na ausência de consentimento do trabalhador.
A proposta considera relevante o momento em que a fraude ocorre: o processamento da folha. É nessa fase que são calculados os valores devidos, registrados os descontos e definido o montante líquido a ser pago. Se um valor é incluído sem autorização e reduz o pagamento, o lançamento passa a ser o elemento central da conduta prevista no projeto.
O texto não trata de todo desconto realizado sobre a remuneração como crime. A discussão está relacionada aos casos em que o abatimento é fraudulento, não autorizado ou inserido de forma indevida. A diferença entre uma retenção legítima e um lançamento irregular depende, segundo a proposta, da origem e da validade do desconto.
Autorização do trabalhador é referência para a validade
A autorização do empregado ocupa posição relevante na redação analisada pela Câmara. O projeto relaciona a legitimidade do desconto à concordância do trabalhador, de modo que a inclusão de um valor sem esse consentimento possa receber enquadramento específico.
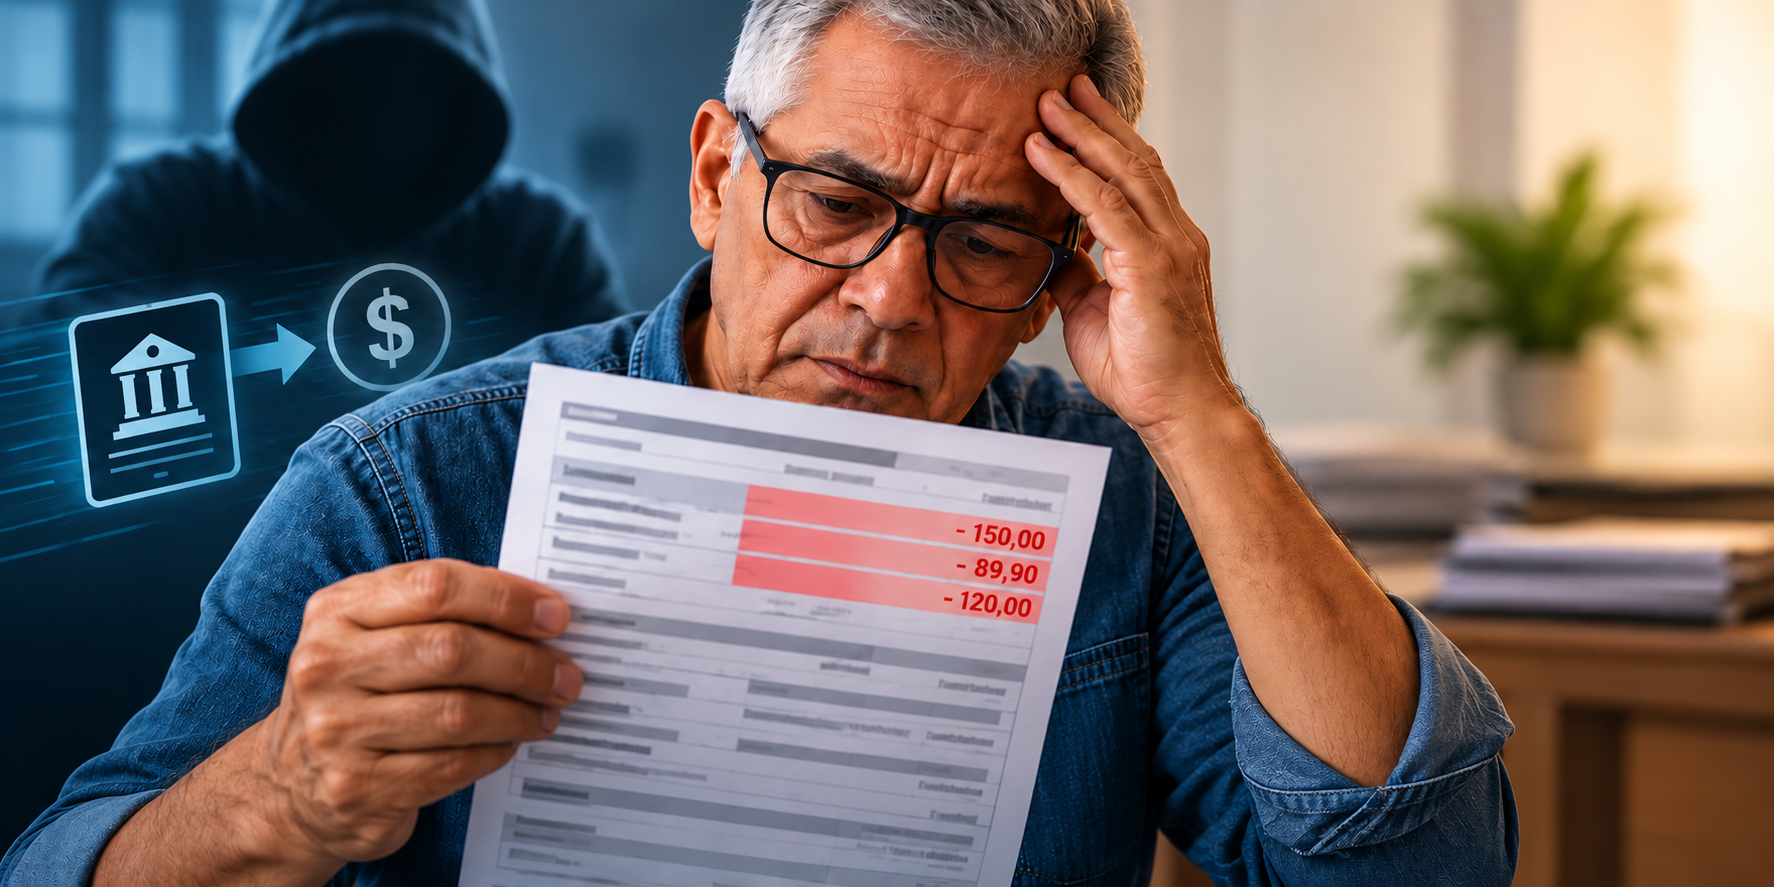
Essa previsão alcança a situação em que o contracheque apresenta uma redução que não foi autorizada. O valor pode aparecer formalmente na folha, mas a existência do registro, por si só, não seria suficiente para validar o desconto quando houver fraude na origem da informação.
A proposta, conforme informado pela Agência Câmara de Notícias, busca alcançar a manipulação praticada dentro do sistema de processamento salarial. O foco não está apenas no pagamento final, mas no procedimento usado para chegar ao valor líquido que será recebido pelo trabalhador.
Fraude pode ocorrer antes do pagamento
A folha de pagamento reúne informações que determinam quanto cada trabalhador receberá. Entre esses dados estão a remuneração e os descontos aplicados ao período. Quando um lançamento indevido é inserido, o resultado pode ser um pagamento inferior ao valor que seria devido sem aquele abatimento.
É essa interferência no cálculo que o projeto pretende destacar. A fraude pode acontecer antes da transferência do salário, durante a preparação dos registros que formam a folha. O trabalhador, nesse cenário, recebe um valor menor porque o sistema foi alimentado com uma informação que não deveria constar do processamento.
O projeto leva esse tipo de conduta para o debate sobre uma tipificação penal própria. A proposta, portanto, não se limita a afirmar que o desconto é irregular. Ela prevê que a manipulação fraudulenta da folha seja analisada sob uma regra específica, com consequência penal associada à conduta descrita.
Diferença entre desconto legítimo e lançamento fraudulento
Descontos podem integrar regularmente o cálculo da remuneração quando têm fundamento e autorização válidos. A proposta em análise parte da necessidade de separar essas situações daquelas em que o valor é incluído artificialmente ou sem o consentimento necessário.
O projeto não tem como objeto qualquer redução registrada no contracheque. A referência é o desconto criado ou lançado de maneira fraudulenta, com efeito sobre o pagamento do trabalhador. A autorização aparece, assim, como um dos elementos que ajudam a distinguir a operação regular da prática que o texto pretende punir.
Essa diferenciação é importante porque a folha de pagamento pode conter diversos tipos de abatimento. O debate apresentado pela Câmara está concentrado na origem do lançamento e na possibilidade de o trabalhador ter seu salário reduzido por uma informação falsa ou não autorizada.
Proposta ainda depende do processo legislativo
Como o texto está em análise, a previsão ainda depende do andamento do processo legislativo. A apresentação do projeto não significa aprovação nem aplicação imediata da punição prevista. O conteúdo poderá ser examinado nas etapas correspondentes da Câmara antes de qualquer eventual mudança na legislação.
Enquanto a tramitação não for concluída, continuam válidas as regras atualmente aplicáveis aos descontos em folha. A proposta representa uma iniciativa de alteração legislativa e deve ser considerada dentro desse estágio: trata-se de uma medida em discussão, não de uma norma já incorporada ao ordenamento jurídico.
A análise parlamentar deverá considerar o alcance da conduta descrita, a relação entre o desconto e a autorização do trabalhador e a forma de responsabilização prevista. O texto divulgado pela Agência Câmara de Notícias coloca esses pontos no centro da discussão sobre a proteção da remuneração.
Impacto sobre o valor recebido
O efeito prático considerado pelo projeto está no valor final pago ao trabalhador. Um desconto fraudulento reduz a quantia que aparece como disponível no contracheque e pode comprometer a remuneração correspondente ao período trabalhado.
Por isso, a proposta concentra-se no registro que antecede o pagamento. A alteração não precisa ocorrer no momento da transferência do dinheiro para produzir consequência sobre o salário. Se o desconto é incluído na folha de maneira indevida, o montante recebido já chega reduzido ao trabalhador.
O texto procura dar tratamento próprio a essa situação, levando em conta tanto a manipulação do processamento quanto o resultado financeiro do lançamento. A descrição da conduta está associada à fraude e à ausência de autorização, e não simplesmente à existência de uma divergência no cálculo.
Debate sobre responsabilização
Ao prever uma resposta penal específica, o projeto coloca em discussão a responsabilização de quem interfere fraudulentamente na folha de pagamento. A proposta parte da ideia de que a inserção de um desconto falso ou não autorizado pode atingir diretamente a remuneração do trabalhador e, por isso, merece ser tratada por uma regra própria.
A discussão também envolve a identificação do momento em que ocorre a conduta. O lançamento pode ser feito antes de o salário ser pago, durante a preparação da folha. Com isso, a análise da eventual responsabilidade se volta para a criação, a inserção ou a manipulação do registro que determina o valor líquido.
O conteúdo da proposta deverá seguir o rito de tramitação na Câmara dos Deputados. Até que haja decisão final sobre o texto, não existe novo crime em vigor com base exclusivamente na iniciativa. A medida permanece como projeto em avaliação parlamentar.
O que a proposta muda no debate
O principal efeito da iniciativa é deslocar o foco da discussão para a origem do desconto. Em vez de observar apenas que o trabalhador recebeu menos, o projeto considera a possibilidade de o valor ter sido reduzido por uma informação fraudulenta inserida na folha.
Essa abordagem diferencia o erro ou desconto regularmente autorizado da manipulação voltada a diminuir o pagamento. A autorização do trabalhador e a forma como o lançamento foi incluído aparecem como referências para a análise da conduta prevista no texto.
A proposta apresentada na Câmara, portanto, busca estabelecer um enquadramento penal específico para uma fraude que ocorre no processamento do salário. O projeto ainda será submetido às etapas legislativas e não produz efeitos imediatos.
Fonte: Agência Câmara de Notícias.